Domain scharlachsymptome.de kaufen?
Wir ziehen mit dem Projekt
scharlachsymptome.de um.
Sind Sie am Kauf der Domain
scharlachsymptome.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain scharlachsymptome.de kaufen?
Wann GWG?
Wann GWG? Diese Frage bezieht sich auf die steuerliche Behandlung von geringwertigen Wirtschaftsgütern (GWG) in Deutschland. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr beträgt. Die Anschaffungskosten für GWG können sofort als Betriebsausgaben geltend gemacht werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffung von GWG im Rahmen der jährlichen Steuererklärung korrekt zu erfassen und die entsprechenden Regelungen des Einkommensteuergesetzes zu beachten. In vielen Fällen kann die Berücksichtigung von GWG steuerliche Vorteile für Unternehmen und Selbstständige bringen. **
Wie können Kopfschmerzen, Gliederschmerzen, Übelkeit und Müdigkeit von einem Tag auf den anderen auftreten?
Es gibt verschiedene mögliche Ursachen für das plötzliche Auftreten von Kopfschmerzen, Gliederschmerzen, Übelkeit und Müdigkeit von einem Tag auf den anderen. Eine mögliche Ursache könnte eine Viruserkrankung wie die Grippe sein. Eine andere Möglichkeit könnte eine Reaktion auf bestimmte Lebensmittel oder Umweltfaktoren sein. Es ist auch möglich, dass diese Symptome auf Stress oder Schlafmangel zurückzuführen sind. Es ist ratsam, einen Arzt aufzusuchen, um die genaue Ursache zu ermitteln und eine angemessene Behandlung zu erhalten. **


Ähnliche Suchbegriffe für Brock-Karl-GwG
Top-Angebote
Produkte zum Begriff Brock-Karl-GwG:
-
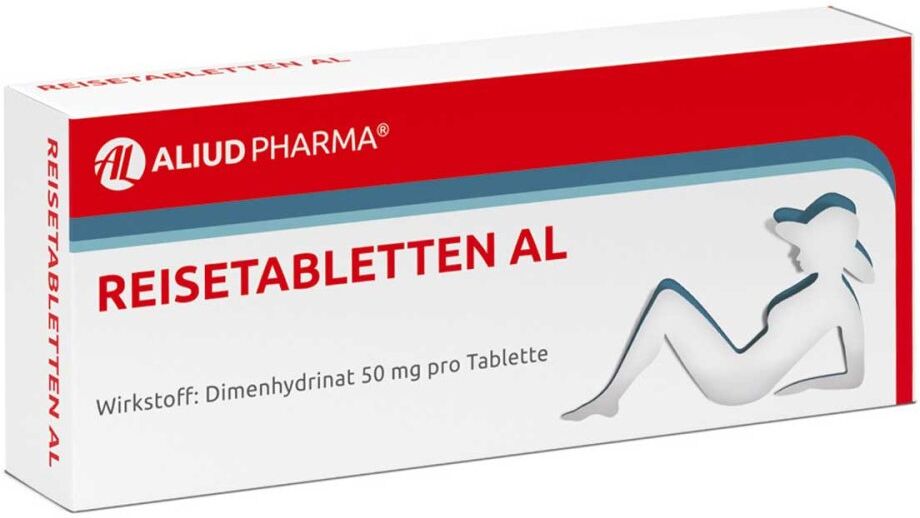
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Brock, Karl: GwG - KommentarGwG - Kommentar , Geldwäschegesetz , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240607, Produktform: Leinen, Autoren: Brock, Karl, Redaktion: Brock, Karl, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 836, Keyword: Geldwäscherecht; GwGMeldVImmobilien; Sanktionsdurchsetzungsgesetz, Fachschema: Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Wirtschaftsgesetz~Wirtschaftsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 182, Höhe: 49, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Was bedeutet GWG?
GWG steht für geringwertige Wirtschaftsgüter. Dabei handelt es sich um Anschaffungen von Wirtschaftsgütern, die einen geringen Wert haben und daher sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre verteilt. GWG werden in der Regel als Büromaterial, Werkzeuge oder Computerzubehör betrachtet. **
-
Wie werden GWG abgeschrieben?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel nach den steuerlichen Vorschriften abgeschrieben. Das bedeutet, dass Anschaffungskosten bis zu einem bestimmten Betrag sofort als Betriebsausgaben geltend gemacht werden können, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Höhe des Betrags, bis zu dem GWG sofort abgeschrieben werden können, wird regelmäßig angepasst und beträgt derzeit 800 Euro netto. GWG über diesem Betrag müssen über die Nutzungsdauer abgeschrieben werden. Die Abschreibung erfolgt in der Regel linear, das heißt, der Betrag wird gleichmäßig über die Nutzungsdauer verteilt. **
-
Was gilt als GWG?
GWG steht für geringwertige Wirtschaftsgüter und bezeichnet bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind beispielsweise Büromaterialien, Werkzeuge oder Computerzubehör. GWG können in der Buchhaltung sofort als Betriebsausgaben abgeschrieben werden, anstatt über die Nutzungsdauer abgeschrieben zu werden. Es ist wichtig, die Anschaffungskosten der GWG sorgfältig zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **


Wie hoch GWG 2020?
Die Grenze für geringwertige Wirtschaftsgüter (GWG) im Jahr 2020 beträgt 800 Euro netto. Das bedeutet, dass Anschaffungen bis zu diesem Betrag sofort als Betriebsausgaben abgesetzt werden können, anstatt sie über mehrere Jahre abzuschreiben. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind und deren Anschaffungskosten unterhalb der festgelegten Grenze liegen. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. Es ist wichtig, die aktuellen Grenzwerte zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
Was fällt unter GWG?
Was fällt unter GWG? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind Büromaterialien, Werkzeuge, Computerzubehör oder Möbel. GWG können sofort als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffungskosten der GWG genau zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
Top-Angebote
Produkte zum Begriff Brock-Karl-GwG:
-
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,96 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Brock, Karl: GwG - KommentarGwG - Kommentar , Geldwäschegesetz , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20240607, Produktform: Leinen, Autoren: Brock, Karl, Redaktion: Brock, Karl, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 836, Keyword: Geldwäscherecht; GwGMeldVImmobilien; Sanktionsdurchsetzungsgesetz, Fachschema: Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Wirtschaftsgesetz~Wirtschaftsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Wirtschaftsverwaltungsrecht und öffentliches Wirtschaftsrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 182, Höhe: 49, Gewicht: 1552, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,169,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann GWG?
Wann GWG? Diese Frage bezieht sich auf die steuerliche Behandlung von geringwertigen Wirtschaftsgütern (GWG) in Deutschland. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von bis zu 800 Euro (netto) haben und deren Nutzungsdauer voraussichtlich nicht länger als ein Jahr beträgt. Die Anschaffungskosten für GWG können sofort als Betriebsausgaben geltend gemacht werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffung von GWG im Rahmen der jährlichen Steuererklärung korrekt zu erfassen und die entsprechenden Regelungen des Einkommensteuergesetzes zu beachten. In vielen Fällen kann die Berücksichtigung von GWG steuerliche Vorteile für Unternehmen und Selbstständige bringen. **
-
Wie können Kopfschmerzen, Gliederschmerzen, Übelkeit und Müdigkeit von einem Tag auf den anderen auftreten?
Es gibt verschiedene mögliche Ursachen für das plötzliche Auftreten von Kopfschmerzen, Gliederschmerzen, Übelkeit und Müdigkeit von einem Tag auf den anderen. Eine mögliche Ursache könnte eine Viruserkrankung wie die Grippe sein. Eine andere Möglichkeit könnte eine Reaktion auf bestimmte Lebensmittel oder Umweltfaktoren sein. Es ist auch möglich, dass diese Symptome auf Stress oder Schlafmangel zurückzuführen sind. Es ist ratsam, einen Arzt aufzusuchen, um die genaue Ursache zu ermitteln und eine angemessene Behandlung zu erhalten. **
-
Welcher Betrag GWG?
Welcher Betrag GWG bezieht sich auf die Grenze für geringwertige Wirtschaftsgüter, die steuerlich geltend gemacht werden können. Diese Grenze liegt aktuell bei 800 Euro netto pro Wirtschaftsgut. Alles was darunter liegt, kann im Jahr der Anschaffung vollständig als Betriebsausgabe abgesetzt werden. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und kleinere Anschaffungen steuerlich zu erleichtern. Es ist wichtig, die Regelungen für geringwertige Wirtschaftsgüter genau zu beachten, um steuerliche Vorteile optimal zu nutzen. **
-
Was bedeutet GWG?
GWG steht für geringwertige Wirtschaftsgüter. Dabei handelt es sich um Anschaffungen von Wirtschaftsgütern, die einen geringen Wert haben und daher sofort als Betriebsausgaben abgeschrieben werden können, anstatt über mehrere Jahre verteilt. GWG werden in der Regel als Büromaterial, Werkzeuge oder Computerzubehör betrachtet. **
Ähnliche Suchbegriffe für Brock-Karl-GwG
-
Wie werden GWG abgeschrieben?
GWG (geringwertige Wirtschaftsgüter) werden in der Regel nach den steuerlichen Vorschriften abgeschrieben. Das bedeutet, dass Anschaffungskosten bis zu einem bestimmten Betrag sofort als Betriebsausgaben geltend gemacht werden können, anstatt über die Nutzungsdauer des Wirtschaftsguts abgeschrieben zu werden. Die Höhe des Betrags, bis zu dem GWG sofort abgeschrieben werden können, wird regelmäßig angepasst und beträgt derzeit 800 Euro netto. GWG über diesem Betrag müssen über die Nutzungsdauer abgeschrieben werden. Die Abschreibung erfolgt in der Regel linear, das heißt, der Betrag wird gleichmäßig über die Nutzungsdauer verteilt. **
-
Was gilt als GWG?
GWG steht für geringwertige Wirtschaftsgüter und bezeichnet bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind beispielsweise Büromaterialien, Werkzeuge oder Computerzubehör. GWG können in der Buchhaltung sofort als Betriebsausgaben abgeschrieben werden, anstatt über die Nutzungsdauer abgeschrieben zu werden. Es ist wichtig, die Anschaffungskosten der GWG sorgfältig zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
-
Wie hoch GWG 2020?
Die Grenze für geringwertige Wirtschaftsgüter (GWG) im Jahr 2020 beträgt 800 Euro netto. Das bedeutet, dass Anschaffungen bis zu diesem Betrag sofort als Betriebsausgaben abgesetzt werden können, anstatt sie über mehrere Jahre abzuschreiben. GWG sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind und deren Anschaffungskosten unterhalb der festgelegten Grenze liegen. Diese Regelung dient dazu, den Verwaltungsaufwand für Unternehmen zu reduzieren und Investitionen zu fördern. Es ist wichtig, die aktuellen Grenzwerte zu beachten, um steuerliche Vorteile optimal nutzen zu können. **
-
Was fällt unter GWG?
Was fällt unter GWG? Geringwertige Wirtschaftsgüter (GWG) sind bewegliche Wirtschaftsgüter, die selbstständig nutzbar sind, einen Anschaffungswert von maximal 800 Euro (netto) haben und eine Nutzungsdauer von weniger als einem Jahr aufweisen. Typische Beispiele für GWG sind Büromaterialien, Werkzeuge, Computerzubehör oder Möbel. GWG können sofort als Betriebsausgaben abgeschrieben werden, anstatt sie über die Nutzungsdauer abzuschreiben. Es ist wichtig, die Anschaffungskosten der GWG genau zu dokumentieren, um sie korrekt in der Buchhaltung zu erfassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.